中国版OpenAI市值破万亿! 上市半年涨19倍, 50家投资人赚麻了
出品丨花朵财经观察(FF-Finance)
撰文丨华见
年营收仅7.24亿元,市值却冲至1.1万亿港元。
上市不到半年,智谱AI用超19倍的涨幅,成为2026年港股最疯狂的AI神话。
截至6月22日盘中高点,公司股价触及2980港元/股,总市值超越网易、京东、小米、美团、百度等一众老牌科技企业,相当于2个美团、3个京东、半个阿里巴巴,年内累计涨幅超2000%。
同期腾讯、小米等科技股纷纷创下年内新低,极致的独立行情让网友直呼“别叫智谱,叫离谱得了”。
这轮暴涨的核心催化剂,是6月中旬发布的新一代旗舰大模型GLM-5.2。模型发布后仅5个交易日,智谱股价直接翻倍,短短数日涨出一个美团、三个MiniMax的市值。
从年初不被看好的“政企定制选手”,到如今登顶国产大模型市值之巅,智谱用半年时间,上演了中国AI行业最传奇的造富神话。
PART.01
清华天团逆袭
从被唱空到全球开源SOTA
智谱AI的底色,始终是清华系的技术基因。
公司2019年成立,全称为北京智谱华章科技股份有限公司,由清华大学计算机系知识工程实验室成果转化而来,是国内最早布局通用大模型的独立厂商之一。
创始人、首席科学家唐杰是GLM大模型架构核心发明人,CEO张鹏主导技术商业化,董事长刘德兵负责战略与资本运作,“科研+产业+资本”的铁三角构成了公司的核心骨架。
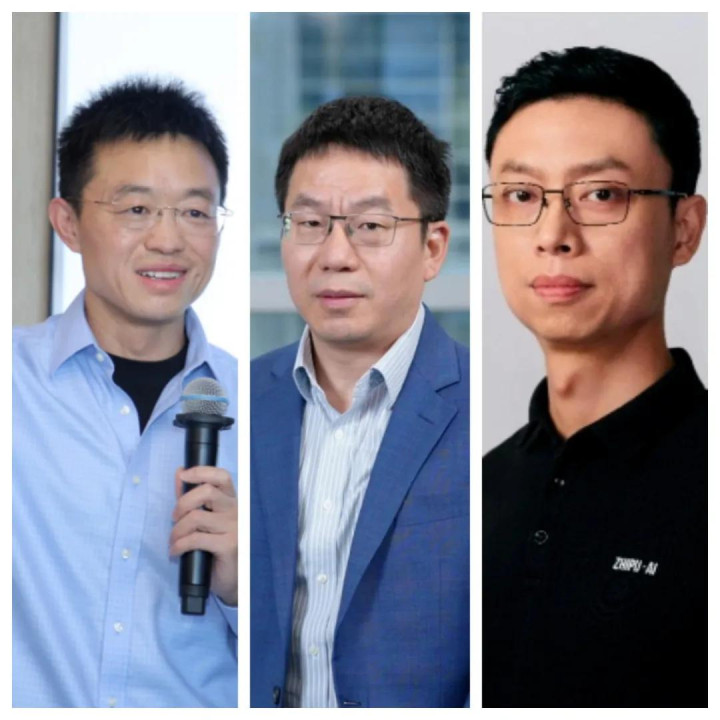
(从左到右分别是:唐杰、刘德兵、张鹏)
但上市之初,智谱并不被市场看好。
早期公司业务重心集中在政企客户的私有化部署,依托清华的信任背书打入金融、能源、政务等对数据安全高度敏感的行业,从城市大脑、智算底座到行业大模型,团队需逐一对接驻场调试,走的是偏重的落地路线。
2025年,本地化部署贡献了公司73.7%的收入,这也让市场普遍将其与当年的“AI四小龙”对标,认为其模式边际成本高、规模化难,是被证伪的老路。
这份偏见直接体现在上市首秀上。
2026年1月8日,智谱以“全球大模型第一股”身份登陆港交所,发行价116.2港元,募资净额41.73亿港元。上市首日收盘仅涨13.17%,市值约555亿港元;而次日上市的MiniMax首日大涨109%,市值突破千亿,两者市场待遇天差地别。
真正的转折始于2026年2月12日。
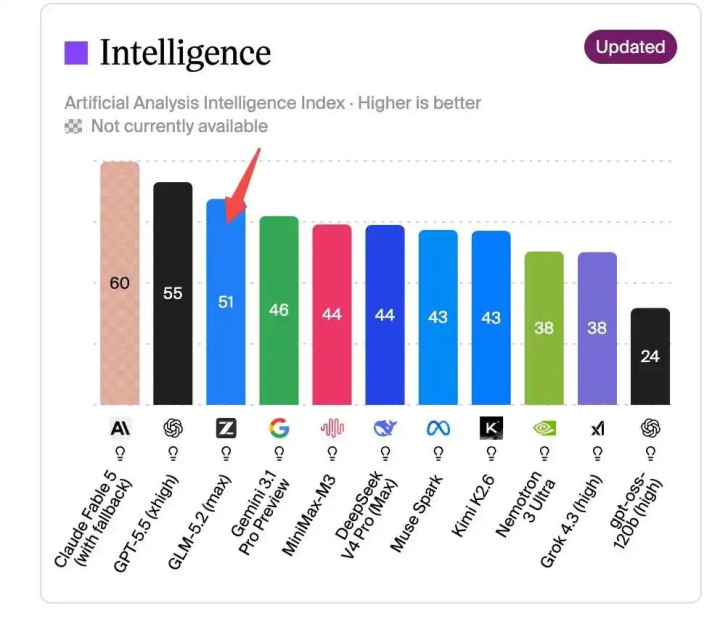
智谱发布新一代旗舰大模型GLM-5,参数从355B跃升至744B,编程能力对齐Claude Opus 4.5,拿下Artificial Analysis榜单开源模型SOTA(业内最优)成绩。同日,在全行业降价的背景下,智谱逆势宣布API调用价格上调30%起。市场立刻给出反馈:公司股价当日暴涨42.72%,市值突破3200亿港元,打响了逆袭第一枪。
大模型行业的竞争本质是SOTA竞速,跟不上迭代节奏就会被踢出第一梯队,而智谱保持了高频高质量的输出节奏:4月发布GLM-5.1,5月拿下Coding Agent基准测试开源第一,股价单日大涨37%;6月GLM-5.2全量开源,综合得分位列开源模型全球榜首,再次带动股价冲高。
GLM-5.2直接引爆了全球开发者社区。
在Hugging Face平台,其下载量24小时内冲上全球趋势榜首,海外开发者评价其“终于有了能与Claude竞争的开源模型”。同等能力档位下价格仅为Claude的四分之一,让GLM-5.2快速成为全球开发者的主流选择之一。
接连的技术突破彻底打破了“智谱只懂做项目”的质疑,商业化数据同步爆发。2026年一季度,智谱API调用价格累计上涨83%,调用量却同比增长400%;3月推出的Claw Plan会员,上线20天即突破40万订阅用户。
艾瑞咨询数据显示,智谱日均API调用次数居国内首位,日调用50次以上的高频用户占比达15.9%。
与此同时,曾经被诟病的政企业务价值也被重估。
与AI四小龙纯项目外包、边际成本高不同,智谱的私有化部署是“模型驱动”。基座模型标准化,仅针对客户环境适配,毛利率长期保持在50%以上,2023年最高达64.6%,2025年受行业价格战影响降至41%,仍远高于传统项目制公司。大量政企场景的极端数据反向优化了模型通用能力,40余款国产芯片的适配则形成了信创领域的壁垒,技术信任逐步向全行业溢出。
技术逆袭的背后,是超50家机构组成的豪华资本阵容托底,上市前累计融资超83亿元。
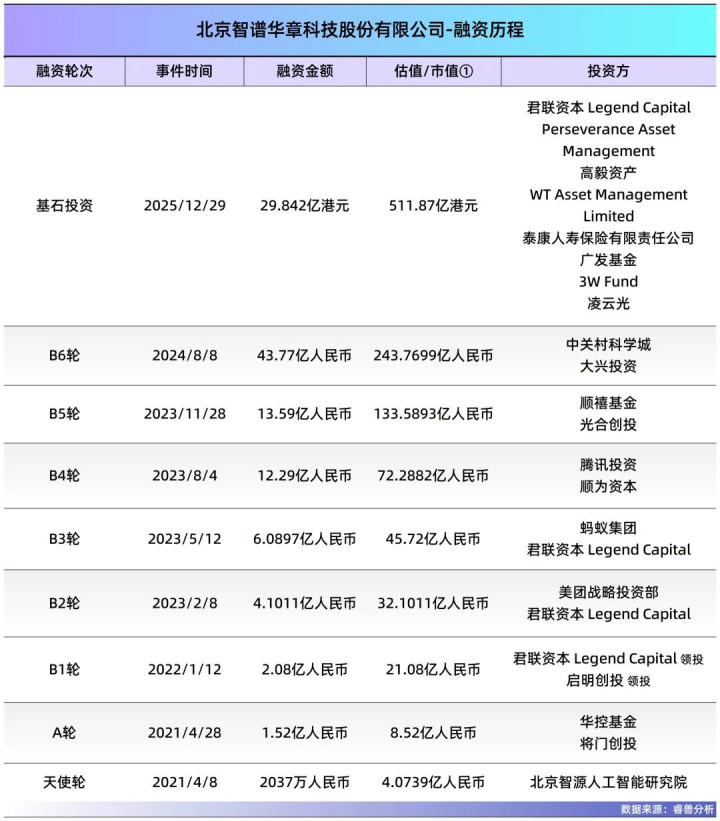
随着市值破万亿,早期投资人收获了惊人的账面回报。
中科创星2019年以4000万元投资,目前持股近10%,对应价值接近1000亿港元,回报超2000倍;君联资本连续多轮加注合计投入7.3亿元,持股6.73%,对应市值约673亿港元;启明创投、达晨等机构回报均超百倍,美团、蚂蚁、腾讯等产业资本同样收获丰厚。
造富效应也蔓延至公司内部。
两大员工持股平台合计持有公司16.55%股份,覆盖451名员工及顾问,接近员工总数的一半。按万亿市值测算,核心持股平台人均账面价值高达27亿港元。
创始人唐杰、董事长刘德兵的持股对应价值均达数百亿港元,双双跻身百亿美元身家行列。
PART.02
狂欢之下藏隐忧
高估值与争议并存
股价狂飙的另一面,是始终存在的现实压力,万亿市值的支撑力仍待验证。
最核心的矛盾是营收与市值的严重错配。2025年智谱全年营收仅7.24亿元,对应超万亿港元市值,市销率(总市值除以主营业务收入或股价除以每股销售额)超过千倍,远超科技行业常规估值水平。市盈率仍挂着鲜艳的“亏损”字样。
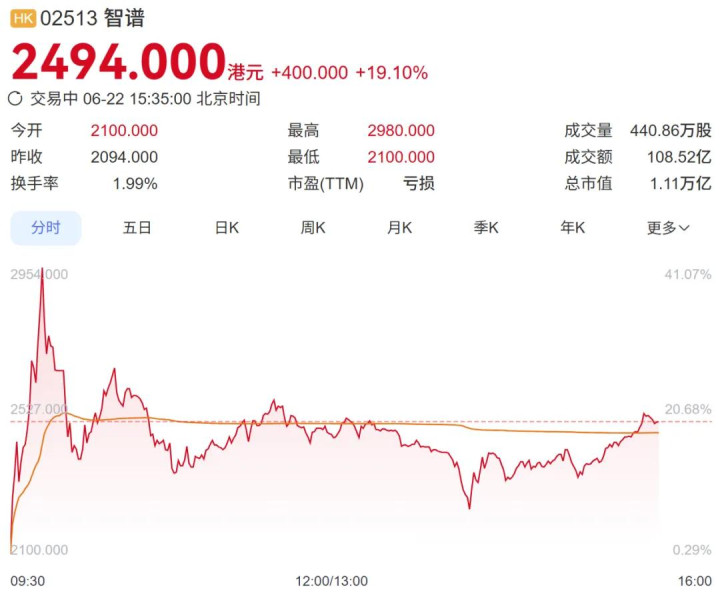
当前股价已透支未来数年的增长预期,一旦模型迭代不及预期或商业化增速放缓,估值随时面临回调风险。
亏损持续扩大的压力同样醒目。
2022年至2025年,公司净亏损从1.43亿元扩大至47.18亿元,亏损逐年放大的核心原因是研发与算力的高强度投入。
2025年全年研发投入达31.8亿元,是当年营收的4.4倍,其中算力采购占研发投入七成以上。行业特性决定了研发投入不能停,但盈利拐点何时到来、现金流能否支撑持续高强度投入,仍是悬顶之问。
运营端的短板也未完全补齐。GLM-5上线初期,曾因用户量激增、算力扩容不及预期,出现服务不稳定、规则不清晰等问题,官方曾公开道歉并推出补偿方案。受算力短缺影响,流量高峰期服务中断、降速的情况仍时有发生,服务稳定性是规模化商业化的必过关卡。
此外,模型能力在海外仍存争议。
有海外智库研究指出,中国开源模型普遍在公开基准测试中表现优于私有测试,在非公开的私有评测中,GLM-5.2与美国顶尖模型的真实差距约7-12个月。同时模型推理效率偏低,完成同等任务需消耗更多token,折算后的实际使用成本,并不像表面单价那样具备绝对优势。
多家机构研报也点明了估值的脆弱性,认为当前公司自由流通股比例极低,仅占总股本的1.81%,稀缺性是股价易被拉升的重要原因。少量资金即可撬动股价大幅波动,一旦流通盘扩大,稀缺性溢价大概率逐步消退。
PART.03
产业链全线引爆
万亿之后往哪走
智谱的暴涨不是单点行情,而是带动了整条国产AI产业链的升温。
上下游合作、参股企业直接受益,2025年多家相关公司业绩大幅增长,AI从概念落地为实打实的业绩。算力端并行科技净利润预计增长66%–107%;营销端蓝色光标净利润暴涨162%–176%;教育、政务、工业视觉等赛道的合作方均实现了高增长。
目前围绕智谱已形成“芯片—模型—应用”的完整产业闭环,信创适配壁垒进一步强化了国产AI生态的协同效应。6月8日,智谱正式纳入恒生科技指数并进入港股通,南向资金为板块带来新的增量支撑。
市场最关注的资本退出节点正在临近。
2026年7月8日,智谱将迎来上市后首次限售股解禁,解禁股份占总股本5.76%,以当前市值测算解禁规模超250亿港元。
目前公司自由流通股仅约1174万股,解禁后流通股数量将增加2.2倍,供给明显放大。更大规模的解禁将在2027年1月到来,创始团队、早期投资方股份集中解禁,占总股本比例接近40%。在股价已暴涨十数倍的背景下,资本的减持节奏将直接影响股价走势,甚至带动整个AI板块情绪波动。
另一个重磅变量是科创板上市。6月1日,智谱公告拟申请科创板上市,计划募资150亿元,其中120亿元投入通用基座大模型研发。
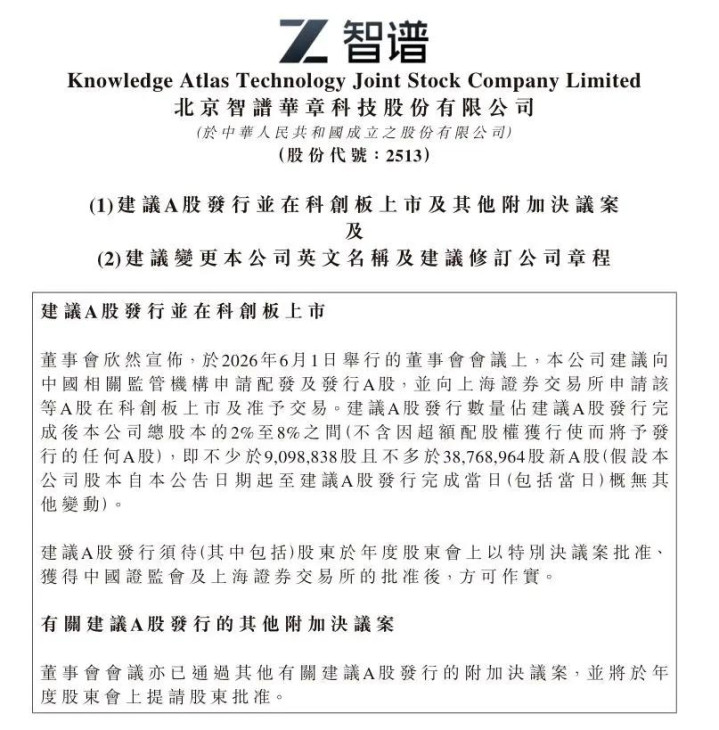
仅16天后,公司IPO辅导状态变更为“辅导验收”,推进速度远超市场预期。恰逢上交所明确大模型企业可适用科创板第五套上市标准,智谱成为首个受益的头部厂商。一旦登陆科创板,公司将形成“A+H”双资本平台格局,这也是本轮股价冲高的重要催化剂。
站在全球视角,智谱的崛起恰逢行业格局变化的窗口。
6月中旬,美国商务部要求Claude Fable对美国以外用户下架,前沿AI使用权首次被政治因素绑定。
次日智谱宣布GLM-5.2全量开源,表态“科技不应该只属于少数人,也不应该被随时收回”,顺势承接了全球用户对可靠替代方案的需求。
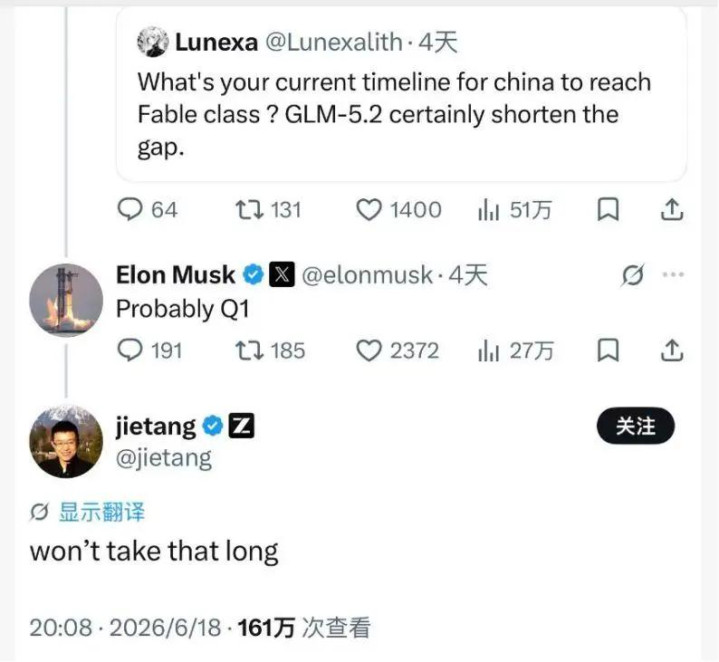
马斯克也在社交平台参与讨论,认为智谱或在2027年Q1赶上Claude Fable水平,唐杰则回应“用不了那么久”,进一步推高了公司的全球关注度。
总的来说,智谱的万亿市值之路,是技术突破、商业化验证与资本情绪共振的结果。它打破了政企模式走不通的行业偏见,证明了开源SOTA模型的商业价值,也展现了中国AI的追赶速度。
但站在万亿门槛上,真正的考验才刚刚开始。
大模型技术竞速永不停歇,可持续盈利模式仍在探索,全球竞争与监管的不确定性始终存在。
造富神话固然动人,但产业终局不由短期股价定义,技术护城河、高质量商业化能力与穿越周期的盈利能力,才是决定长期价值的核心。
潮水涨得越快,越要保持清醒。退潮之时,才知谁在裸泳。
*本文基于公开资料人工撰写,仅作信息交流之用,不构成任何投资建议